
 09 70 46 33 32
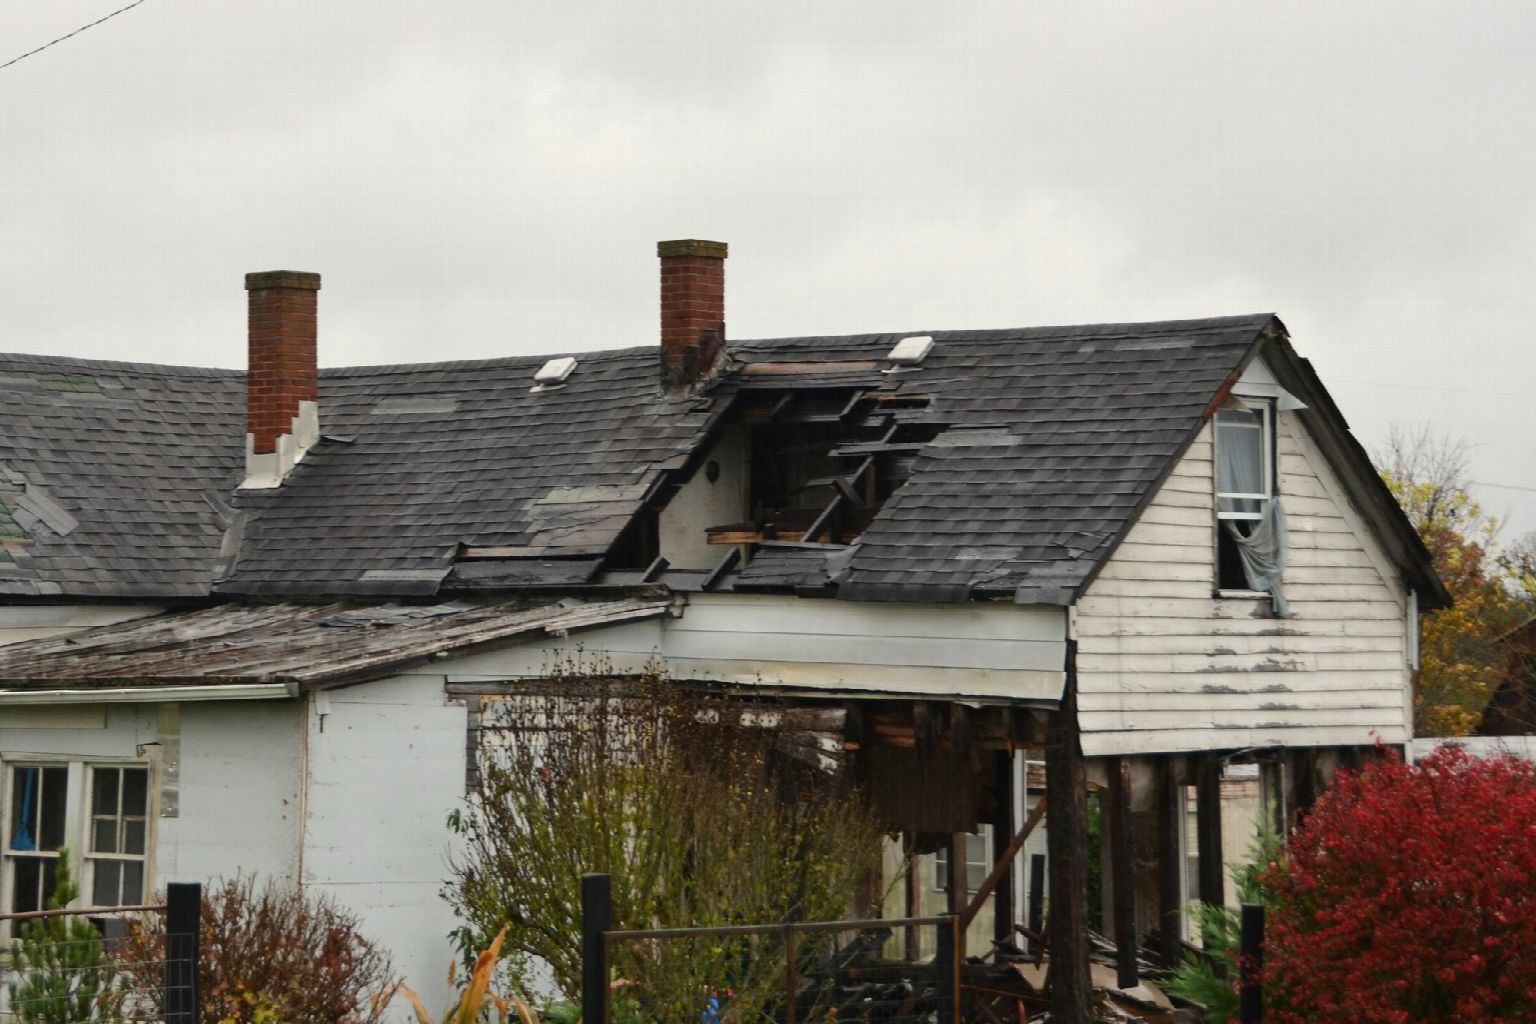
Après une tempête, mettez d'abord les personnes en sécurité et ne montez pas sur le toit. Photographiez les dégâts, prenez des mesures conservatoires (bâchage par un professionnel, protection de l'intérieur) et déclarez le sinistre à votre assureur, en règle générale dans les 5 jours ouvrés. Les dommages causés par le vent sont couverts par la garantie tempête incluse dans la plupart des contrats habitation. Si un arrêté de catastrophe naturelle est publié, un délai spécifique s'applique à compter de sa publication.
Tuiles arrachées, faîtage effondré, cheminée tombée, arbre sur la toiture, gouttières pliées : les tempêtes et les orages de grêle causent chaque année de nombreux dégâts sur les toits. Dans les jours qui suivent, les couvreurs sont débordés et les démarches d'assurance peuvent sembler complexes. Cet article vous guide dans l'ordre : sécuriser, documenter, déclarer, faire expertiser et faire réparer.
Étape 1 : sécuriser
Les personnes d'abord
Une toiture endommagée peut laisser tomber des tuiles, des morceaux de cheminée ou des éléments de zinguerie. Éloignez-vous des façades, interdisez l'accès aux zones sous le toit endommagé, et ne montez jamais sur une toiture fragilisée, mouillée et parfois instable. Si la structure semble menacée, ou si des câbles électriques sont tombés, appelez les secours.
L'électricité et l'eau
Si l'eau entre dans la maison, coupez l'électricité dans les pièces concernées et protégez vos biens : déplacez les meubles, placez des récipients sous les infiltrations, retirez les objets de valeur.
La mise hors d'eau provisoire
Une mise hors d'eau rapide limite l'aggravation des dégâts. Elle consiste à bâcher les zones ouvertes, à remettre en place les tuiles glissées ou à obturer provisoirement une ouverture. Ces mesures conservatoires sont généralement attendues par l'assureur : vous devez faire ce qui est raisonnablement possible pour éviter que les dommages ne s'aggravent. Faites-les réaliser par un professionnel et conservez la facture, qui est en principe intégrée au sinistre.
Si aucun couvreur n'est disponible, contactez l'assistance de votre contrat habitation : elle peut organiser une intervention d'urgence. Dans certaines situations, les pompiers peuvent aussi réaliser un bâchage d'urgence.
Étape 2 : documenter
Avant toute réparation définitive, rassemblez les preuves des dommages :
- photos et vidéos de la toiture depuis le sol, sous différents angles ;
- photos de l'intérieur : plafonds tachés, combles mouillés, biens abîmés ;
- éléments tombés : tuiles, morceaux de faîtage, branches, à conserver si possible ;
- date et heure de l'événement, et toute information météo disponible ;
- factures des biens endommagés et des interventions d'urgence.
Ne jetez pas les éléments abîmés avant le passage de l'expert, sauf s'ils présentent un danger : photographiez-les dans ce cas.
Étape 3 : déclarer le sinistre
Le délai
Le Code des assurances prévoit en règle générale un délai de 5 jours ouvrés pour déclarer un sinistre, à compter du moment où vous en avez connaissance, sauf délai plus long prévu par votre contrat. Déclarez par téléphone, en ligne ou par courrier recommandé, en conservant une trace.
Le contenu de la déclaration
Indiquez :
- votre numéro de contrat ;
- la date, l'heure et la nature de l'événement ;
- la description des dommages, extérieurs et intérieurs ;
- les mesures conservatoires prises ;
- les coordonnées d'éventuels tiers concernés, par exemple un voisin dont l'arbre est tombé sur votre toit.
Joignez vos photos et, dès que possible, le devis de réparation du couvreur.
Garantie tempête ou catastrophe naturelle
| Situation | Garantie mobilisée | Délai de déclaration |
|---|---|---|
| Vent violent, tempête | Garantie tempête du contrat habitation | En règle générale 5 jours ouvrés |
| Grêle, poids de la neige | Souvent garantie tempête, grêle et neige | Selon le contrat |
| Événement exceptionnel reconnu par arrêté | Garantie catastrophe naturelle | À compter de la publication de l'arrêté |
| Chute d'arbre d'un voisin | Assurance du voisin ou la vôtre, selon les cas | Selon le contrat |
| Infiltration due à l'usure | En général non couverte | — |
La garantie tempête est en principe incluse dans les contrats habitation qui couvrent l'incendie. Les contrats précisent souvent des conditions, par exemple une intensité de vent minimale ou des dégâts constatés sur d'autres bâtiments du voisinage. Lisez vos conditions générales, et en cas de doute, demandez à votre assureur de vous confirmer par écrit ce qui est couvert.
Lorsqu'un événement est reconnu catastrophe naturelle par un arrêté interministériel publié au Journal officiel, la garantie catastrophe naturelle s'applique. Un délai de déclaration spécifique court à partir de la publication de l'arrêté. Une franchise légale s'applique également.
Trouver un couvreur près de chez vous
Étape 4 : l'expertise
Le passage de l'expert
Pour les dommages importants, l'assureur mandate un expert. Il examine les dégâts, vérifie qu'ils correspondent bien à l'événement déclaré, évalue le coût des réparations et peut discuter avec le couvreur du devis proposé. Soyez présent lors de son passage, préparez vos photos, vos factures et le devis.
Si vous n'êtes pas d'accord
Si l'évaluation de l'expert vous paraît insuffisante, vous pouvez en discuter avec lui, apporter de nouveaux éléments, puis, en cas de désaccord persistant, faire appel à un expert d'assuré à vos frais ou recourir à la contre-expertise prévue par votre contrat. Le médiateur de l'assurance peut ensuite être saisi.
La vétusté
L'indemnisation peut tenir compte de la vétusté de la toiture, c'est-à-dire de son usure liée à l'âge. Certains contrats prévoient une garantie « valeur à neuf » qui limite cette déduction. Vérifiez les conditions de votre contrat.
Le cas particulier de la grêle
Les dégâts de grêle sont parfois moins visibles que ceux du vent. Des tuiles peuvent être fêlées sans être déplacées, des ardoises fendues, des fenêtres de toit marquées, des gouttières en zinc bosselées. Les infiltrations n'apparaissent alors qu'aux pluies suivantes, parfois plusieurs semaines après l'orage.
Après un épisode de grêle important :
- inspectez la toiture depuis le sol avec des jumelles, à la recherche de tuiles fendues ou d'éclats ;
- regardez les éléments fragiles : fenêtres de toit, panneaux solaires, lanterneaux, gouttières, véhicules et mobilier de jardin, qui témoignent de l'intensité de la grêle ;
- vérifiez les combles lors des pluies suivantes ;
- déclarez le sinistre sans attendre les infiltrations, même si les dégâts semblent limités.
Un couvreur peut monter sur le toit pour évaluer précisément les dommages. Son rapport, avec des photos, sera utile à l'expert.
Toiture équipée de panneaux solaires
Si votre toit porte des panneaux photovoltaïques ou thermiques, signalez-les dans la déclaration de sinistre. Les panneaux peuvent être endommagés directement, par la grêle ou un objet projeté, ou indirectement, par un arrachement de leurs fixations. Ne touchez pas à une installation photovoltaïque abîmée : même endommagés, les panneaux produisent un courant dès qu'ils sont éclairés. Faites intervenir l'installateur ou un électricien qualifié pour la mise en sécurité. Vérifiez aussi que votre contrat habitation couvre bien l'installation solaire, qui doit en principe avoir été déclarée à l'assureur.
Étape 5 : faire réparer
Choisir un couvreur fiable
Après une tempête, les demandes affluent et les entreprises peu scrupuleuses aussi. Méfiez-vous des démarcheurs qui sillonnent les quartiers touchés, proposent une intervention immédiate et demandent un paiement en espèces. Privilégiez une entreprise :
- locale, dont vous pouvez vérifier l'adresse et le numéro SIRET ;
- assurée en responsabilité civile et en décennale pour les travaux de couverture ;
- capable de fournir un devis détaillé, utilisable par l'assureur.
Notre article sur la garantie décennale rappelle son importance pour des travaux de toiture.
Réparation ou rénovation
Selon l'ampleur des dégâts, le couvreur proposera une réparation localisée ou une réfection plus large. Si la tempête a révélé une couverture fragile ou une charpente abîmée, c'est peut-être le moment d'envisager une rénovation. Notre guide sur le remplacement de toiture et celui sur la charpente vous aident à évaluer la situation. L'assurance indemnise les dommages causés par l'événement, pas l'amélioration de la toiture : la différence reste à votre charge.
Le paiement
L'indemnité est versée selon les modalités du contrat : directement à vous, ou parfois directement à l'entreprise. Une partie peut être versée après présentation de la facture des travaux. Ne payez pas l'intégralité des travaux d'avance. Gardez ensemble le devis, la facture, le rapport d'expertise et les courriers de l'assureur : ces documents seront utiles en cas de nouveau sinistre, de litige avec l'entreprise ou de vente de la maison.
Les dommages causés à autrui
Si une tuile ou un élément de votre toiture a endommagé un véhicule ou la maison d'un voisin, votre responsabilité peut être recherchée, en particulier si votre toiture était mal entretenue. Déclarez-le à votre assureur. À l'inverse, si l'arbre d'un voisin est tombé sur votre toit, prévenez votre assureur, qui se chargera des recours éventuels.
Prévenir les dégâts lors des prochaines tempêtes
- Faites inspecter la toiture régulièrement, en particulier les rives et le faîtage, plus exposés au vent.
- Faites fixer les tuiles des zones exposées selon les règles de pose.
- Élaguez les arbres proches de la maison.
- Vérifiez les cheminées et leurs solins.
- Contrôlez les gouttières et leurs fixations. Notre article sur les étapes clés de la rénovation de toiture aborde aussi la résistance de la couverture.
- Rangez ou fixez le mobilier de jardin avant une alerte météo.
Une toiture bien entretenue résiste mieux et facilite l'indemnisation : l'assureur peut réduire ou refuser la prise en charge si le dommage résulte d'un défaut d'entretien manifeste.
Un exemple
Lors d'une tempête nocturne, une partie du faîtage et une vingtaine de tuiles d'une maison sont arrachées. Le lendemain matin, la propriétaire prend des photos depuis le jardin et dans les combles, puis appelle l'assistance de son contrat, qui envoie un couvreur bâcher la toiture. Elle déclare le sinistre en ligne le jour même. Deux couvreurs locaux établissent des devis. L'expert passe une semaine plus tard, valide le devis retenu en appliquant une déduction pour vétusté prévue au contrat. Les travaux sont réalisés et l'indemnité versée sur présentation de la facture. Cet exemple est illustratif.
Maison ou copropriété
En copropriété, la toiture est une partie commune. Le syndic déclare le sinistre à l'assurance de l'immeuble et organise les réparations. Si des dégâts touchent votre logement, déclarez-les aussi à votre propre assureur habitation. En maison individuelle, toutes les démarches vous reviennent.
Questions fréquentes
Dans quel délai déclarer une tempête à l'assurance ?
En règle générale 5 jours ouvrés, sauf délai plus long prévu par votre contrat. Pour une catastrophe naturelle, le délai court à partir de la publication de l'arrêté.
Peut-on faire réparer avant le passage de l'expert ?
Les mesures conservatoires, comme le bâchage, oui. Pour la réparation définitive, attendez l'accord de l'assureur ou conservez toutes les preuves.
La garantie tempête est-elle obligatoire ?
Elle est en principe incluse dans les contrats habitation qui couvrent l'incendie. Vérifiez ses conditions dans votre contrat.
Que faire si l'indemnisation paraît trop faible ?
Discutez avec l'expert, apportez de nouveaux éléments, puis recourez à la contre-expertise ou au médiateur de l'assurance.
Qui paie si l'arbre du voisin tombe sur mon toit ?
Déclarez le sinistre à votre assureur, qui exercera les recours nécessaires selon les circonstances.
Sur le même sujet
Nos guides travaux
Trouver un artisan près de chez vous
Sources et références
Règles et prix relevés le 10/11/2026.
- Service-public.fr : assurance dégâts des eaux (consulté le 10/11/2026)
- Service-public.fr : catastrophe naturelle, indemnisation par l’assurance (consulté le 10/11/2026)
- INRS : risques liés aux chutes de hauteur (consulté le 10/11/2026)
Partager le post :
Inscrivez vous à notre newsletter
Profitez de bons conseils pour faire des économies d’énergie rien qu’avec de simples travaux réalisés.